

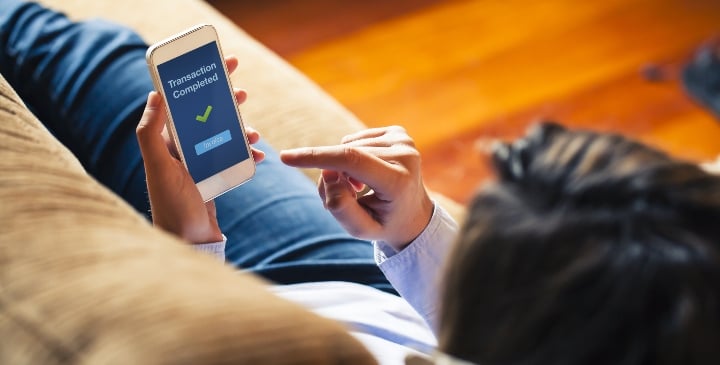
Los pagos inmediatos, también conocidos como en tiempo real, permiten a las personas y empresas realizar pagos ágilmente; ofrecen un servicio de transferencia de fondos electrónicos interbancarios instantáneos, con una disponibilidad 24x7 a través de canales como dispositivos móviles y plataformas web. Bajo este método, se inicia una solicitud de pago en tiempo real que posibilita realizar una transferencia de fondos de una cuenta a otra. En muchos casos, se dan notificaciones al instante.
Según el estudio de ACI Worldwide, Prime Time for Real Time 2022, la cantidad de pagos en tiempo real a nivel mundial ascendió a 118.300 millones en el 2021, cantidad que aumentará a 427.700 millones en el 2026, para convertirse en la cuarta parte de todos los pagos electrónicos globales. Las tres principales economías en Latinoamérica que hacen un seguimiento de este esquema y se proyectan para tener un crecimiento significativo son Brasil, México y Argentina.
Este tipo de ecosistemas de pago son la infraestructura invisible que impulsa tanto la vida cotidiana de las personas, como a diferentes tipos de comercios, determinando cómo la gente intercambia bienes y servicios. Los pagos en tiempo real hacen que los fondos estén disponibles más fácilmente; ya que se liquidan en segundos en lugar de horas o días, lo cual influye en la agilidad del presupuesto y gestión del flujo de caja. Con este tipo de innovaciones, las empresas pueden mantenerse competitivas, sobre todo en un panorama económico cada vez más interconectado globalmente.
De acuerdo con Deloitte, hay 5 categorías de pagos inmediatos:
|
Categoría de pago |
Descripción |
Tamaño de transacción |
Consideraciones clave |
|
Business to business (B2B) |
Pagos a proveedores |
Baja |
• Autorización o compensación en tiempo real • Disponibilidad de fondos intradía • Liquidación interbancaria intradía • Liquidación interbancaria a última hora |
|
Business to consumer (B2C) |
- Acuerdos legales - Reclamaciones de seguros - Salarios de los empleados |
Media a alta |
|
|
Consumer to business (C2B) |
- Pago de facturas y/o servicios - Pagos en puntos de venta |
Baja a media |
|
|
Peer to peer/persona a persona (P2P) |
Pagos a amigos/familiares |
Baja a alta |
|
|
Cross border peer to peer (P2P) |
Envíos y/o transferenias a amigos/familiares |
Media a alta |
¿Qué impulsa el crecimiento de pagos inmediatos?
Hemos sido testigos de enormes cambios tecnológicos y modelos de negocio en los últimos años, desde nuevas plataformas de pago y soluciones, hasta regulaciones actualizadas. A medida que se aceleran los cambios en los ecosistemas financieros, las expectativas de las personas cambian al mismo ritmo. Veamos los cuatro aspectos que impulsan a la tendencia de este tipo de sistemas.
|
Expectativas comunes de los clientes |
Expectativas comunes de los comerciales |
|
- Formas de ‘pagar ahora’ - Depósitos y pagos el mismo día - Pagar con cualquier cosa (millas, puntos, etc.) - Sin cargos por retraso en el mismo día de pago - Transferencias de bajo costo |
- Reducir el fraude - Obtener pagos en tiempo real - Mejor uso del flujo de caja - Proporcionar valor incremental a los clientes |
Los entes reguladores a nivel mundial están liderando esfuerzos para acelerar los pagos inmediatos, las regulaciones en algunos países desarrollados están apoyando este método. Esto puede beneficiar a los consumidores y al gobierno, pues pueden rastrear eficientemente las actividades financieras y ayudar a aumentar la fluidez de la economía.
Según el Foro Económico Mundial, la adopción de nuevas tecnologías y métodos de pago a través de dispositivos móviles, en particular con código QR, las monedas criptográficas y los RTP (real-time payment) están en aumento. Diversos países cuentan con sistemas de pagos inmediatos, como Transferencia 3.0 en Argentina; Pix en Brasil; SINPE en Costa Rica, SIPARD en República Dominicana y SPEI en México.
El Banco Central de Brasil lanzó Pix en noviembre del 2020, un sistema de pagos instantáneos destinado a proporcionar más opciones de digitalización a la población y una infraestructura de asentamiento común. A través de la regulación, el banco ordenó a las instituciones financieras reguladas con más de 500 mil cuentas activas para proporcionar Pix como un servicio.
8 pilares para implementar sistemas de pagos inmediatos
Estos son los aspectos clave en los que se basa Pix para ofrecer este tipo de transacciones.
Velocidad: Los fondos deben estar disponibles en la cuenta del beneficiario dentro de 10 segundos para el 99% de las transacciones.
Disponibilidad: tener disponibilidad las 24 horas del día, los 365 días del año.
Conveniencia: la transferencia de fondos debe ser un proceso simple e intuitivo, iniciado por un dispositivo móvil capaz de conectarse a través de una dirección de correo electrónico, un código QR, entre otros.
Facilidad de conciliación: Mediante el uso de una interfaz abierta y estandarizada, permite asociar la información de transacción con la orden de pago, ayudando a las empresas a mejorar la conciliación.
Uso generalizado: las instituciones participantes incluyen bancos tradicionales, bancos digital y proveedores de servicios no bancarios.
Seguridad: se emplean protocolos que son al menos tan robustos como los asociados con cualquier otro medio electrónico de pago.
Bajo costo: El costo de una transferencia es subsidiado por el gobierno y, por lo tanto, proporcionado sin costo para el individuo y a bajo costo para las instituciones financieras.
Multiplicidad de casos de uso: se debe poder servir a una variedad de públicos, tanto a personas como empresas, incluyendo P2P, B2B, pago de facturas, recaudación de impuestos, entre otros.
Los avances en tecnología móvil, desarrollo de software como interfaces de programación de aplicaciones (API), tokenización y hardware han creado nuevos carriles de pago y operadores de pagos digitales y actores facilitadores. El resultado es un ecosistema de pagos dramáticamente grande con un conjunto diverso de jugadores que deben seguirle paso a la innovación en constante evolución para ofrecer las soluciones, productos y/o servicios adecuados.
Qué puede hacer Cobis Topaz
Nuestra amplia experiencia en la habilitación de sistemas de pagos inmediatos nos posiciona como líderes de esta tendencia en expansión en Latinoamérica, ofreciendo soluciones innovadoras para la implementación de transacciones instantáneas.
Nuestra oferta, integrada en TechPay, asegura nuevos niveles de rapidez, seguridad y eficiencia para tus clientes. Conectamos al mundo con pagos inmediatos y seguros, donde cada transacción se completa en menos de 20 segundos, sin importar el lugar o la hora. Nuestro compromiso está en que tu negocio ofrezca una experiencia fluida, cumpliendo con los más altos estándares de seguridad y regulación, para que todo ocurra de forma tan rápida como lo necesitas, con la confianza que tus clientes merecen. ¡Así es el futuro de los pagos, sin límites ni barreras! Haz clic aquí para conocer más sobre la solución.
Creatividad, pasión y orientación al detalle. Tres palabras que me definen a la hora de producir, editar y publicar contenidos de tecnología y finanzas. Comunicadora social y periodista con experiencia en prensa y producción editorial. Magíster en Marketing y Publicidad Digital, con foco en optimización SEO y estrategias digitales. Cine/telefila, deportista y gamer.

¿Es el cloud computing una tecnología limpia? A diferencia de las infraestructuras locales que deben asumir el costo de energía por el almacenamiento de equipos y servidores, la computación en la nube utiliza los mismos recursos de forma más eficiente.

La transformación digital ha redefinido el panorama bancario global, y la inteligencia artificial (IA) se ha consolidado como uno de los pilares tecnológicos más disruptivos del sector. En 2024, ocho de cada diez bancos en Latinoamérica implementaron alguna forma de IA, principalmente enatenciónalcliente y detección de fraudes, según Finnovista & Microsoft LatinAmericaReport 2024.
El uso de sistemas tecnológicos que no están actualizados, también conocidos como obsoletos, representa un conjunto de vulnerabilidades que incide en los datos y el bienestar del negocio, produciendo daños cibernéticos. Las repercusiones financieras y a la reputación por estas infracciones de seguridad pueden afectar los resultados de un negocio.
El avance tecnológico y la adopción masiva de plataformas digitales han transformado el panorama global de la ciberseguridad. Sin embargo, con esta acelerada evolución, también se han multiplicado y sofisticado las amenazas cibernéticas. A medida que la transformación digital de las organizaciones se expande, aumenta el riesgo de ataques y fraudes, exigiendo estrategias de defensa más avanzadas para combatir a los actores maliciosos.
Otros artículos de interés:
Contáctanos